PR

住宅ローン

お金

40代家庭の家計は大丈夫?年収・教育費・NISAを徹底シミュレーション

40代の家計は本当に大丈夫?年収500万円・700万円・1000万円の家庭を想定し、教育費、住宅ローン、NISA、老後資金を具体的にシミュレーション。子育て世帯のお金の悩みを解決するヒントを紹介します。
お金
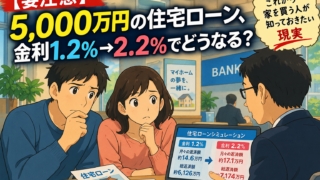
【要注意】5,000万円の住宅ローン、金利1.2%→2.2%でどうなる?これから家を買う人が知っておきたい現実

これから住宅購入を考えている人は要注意。5,000万円を35年ローン、頭金なしで借りた場合、金利1.2%から2.2%になると返済額はどれだけ増える?月々の返済額や総返済額をシミュレーションし、変動金利のリスクと住宅ローンで失敗しないための考え方を解説します。
お金

住宅ローン金利1.25%で家計崩壊?変動金利0.75%で家を買った家庭が迎える「金利上昇」の恐怖

住宅ローン金利が0.75%から1.25%へ上昇したら、家計はどうなる?4,000万円の住宅ローン、400万円のカーローン、子ども2人、世帯年収700万円の家庭をモデルに、NISA・教育費・繰上げ返済・生活防衛資金をどう考えるべきかFP目線で徹底解説します。
経済

長期金利上昇とは?私たちの生活への影響をやさしく解説

長期金利が上がると、住宅ローンや給料、国の財政はどう変わる?家族や町工場の実例を交え、中学生でもわかる言葉で丁寧に解説します。
経済

もし金利が1%上がったら?住宅ローン4,500万円・資産価値5,000万円で家計を徹底シミュレーション

金利が1%上昇すると住宅ローン返済額はどれくらい増える?資産価値5,000万円・借入4,500万円を例に、月々・総返済額・家計への影響をやさしく解説。今できる対策も紹介します。
お金

【2026年住宅ローン金利予測】日銀の利上げで金利はどう動く?

日銀の金融政策転換(利上げ)で住宅ローン金利はどう変わる?2026年に向けた金利動向を初心者にもわかりやすく解説。固定金利・変動金利の選び方、将来の家計対策も紹介。
お金

「リバースモーゲージとは?老後資金を“自宅でつくる”新しい生き方をわかりやすく解説」

リバースモーゲージとは、自宅を担保にして老後資金を得る仕組み。家を売らずに暮らしを支えるこの制度を、メリット・デメリット・注意点まで丁寧に解説。安心して“住み慣れた家で生きる”ための新しい選択肢を紹介します。
お金

【ファイナンシャルプランナーに聞いた】安心感を得るためのお金に関する5つの習慣

資産運用のプロフェッショナルであるファイナンシャルプランナー。資産運用に関しての5つの大切な考え方を紹介しています。
お金

貯金はいくら❓40代は貯め時or使い時❓出費が増えたり、給与が上がる世代

40代になると子供の養育費、住居費の住宅ローンと支出が増える一方で、昇給や役職手当がついたりする時期でもあります。世の中の40代がどれだけ、どのように金融商品などを保有しているのかを解説。
経済

日本経済のコントロール。日銀の金利政策が日常生活に与える影響を考よう。

日本の経済をコントロールしている機関の一つ、日本銀行。日銀が不定期でおこなう政策金利について解説。利上げ、利下げについての話です。難しい言葉ですが、日常生活に関わってくる話題になっております。
Verified by MonsterInsights